
(獨媒報導)極端天氣愈發頻繁,林超英此前指出,明年天氣或更酷熱。為控制全球升溫,必須要減少碳排放。目前香港的碳排放約60%來自發電,約20%來自運輸,能源轉型是減碳的重要方法之一。
行政長官李家超在本周三(9月16日)公布了首份《香港五年規劃》(下稱《規劃》)及《施政報告》,在各範疇提出了能源轉型的目標和方向。《獨媒》整理相關內容,以及環團、學者、智庫的回應。
零碳電力哪裏來?
《規劃》提出,零碳能源(包括可再生能源和核能)佔發電燃料組合要在2030年達到30%,2035年達到60%至70%。
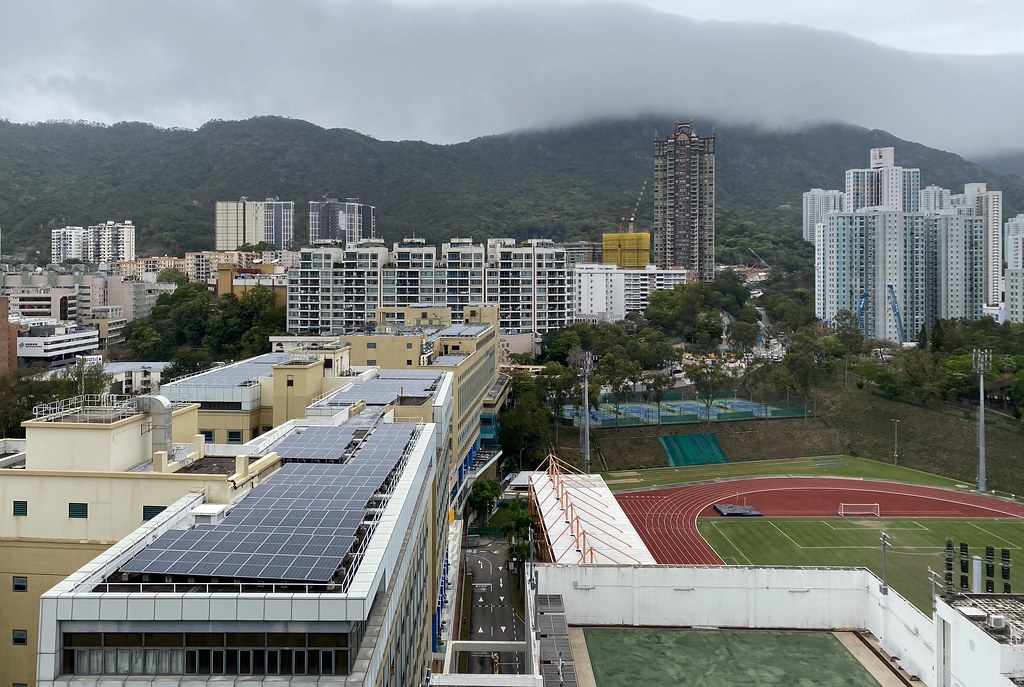
圖:香港浸會大學的太陽能
現時香港發電燃料組合中,28%來自核能和可再生能源(大部分是核能,可再生能源在2023年僅佔1%),當中核能來自廣東大亞灣核電站。
新增的零碳能源從哪裏來?《施政報告》指出,政府正全力推展將軍澳第132區的填海工程以容納新的策略性電力設施,並與內地相關單位、兩間電力公司共同探討輸電供港選項。此前立法會文件亦指出,未來132區新造土地的電力設施可用作輸入零碳能源。
學者:主體依靠輸入內地零碳電力
嶺南大學科學教研部助理教授唐曉鵬向《獨媒》表示,香港要達到2035年60%至70%零碳電力,主體必須靠輸入核電和海上風電,本地發電則以分散式光伏(如屋頂太陽能系統)、轉廢為能和儲能作補充。不過他提到,《規劃》未列明本地與輸入電力各自的佔比,也未明確本地可再生能源發電的具體目標。若零碳能源佔比的提升主要依賴輸入電力,而本地未能同步推進,或削弱香港本地低碳綠色能源產業的生產力。

嶺南大學科學教研部助理教授唐曉鵬(嶺大圖片)
香港地球之友首席政策研究員洪藹誠亦向《獨媒》指,現時未知政府打算輸入哪種零碳能源,認為選擇可再生能源為佳,例如由大灣區設有風電場或太陽能的發電廠,直接輸電到香港。
香港現時沒有任何具商業規模的風力發電機。2023年政府准許兩電延後本地的離岸風電場項目,當時稱項目整體造價和發電成本較高。今年,南丫島的風力發電機亦退役。洪藹誠指,若大灣區離岸風能的建造成本較低,從大灣區輸電到港,「可能是一個性價比高的方案」。

香港地球之友首席政策研究員洪藹誠(香港地球之友圖片)
中電和港燈在《規劃》和《施政報告》發表後,分別發新聞稿,其中中電指將從內地採購最具成本效益及可追溯的零碳能源輸送至香港。港燈亦指正配合政府政策,務求在2035年前引入零碳電力,支持政府在2050年前實現「淨零發電」的目標。

中電圖片
如何推廣車輛電動化?
電動車方面發展,《規劃》的目標是在2035年或之前停止新登記燃油私家車(包括混能車),並增加高速充電樁,在2030年增至4,000支,並期望在2035年達到約10,000支,支援約50萬輛電動車。《施政報告》則提到,國家創新充電技術領先全球,閃充技術可在九分鐘內完成私家車充電,換電則可在100秒完成,相關項目有望短期內落地香港。
唐曉鵬則認為,《規劃》雖然提出了充電樁數量目標,但未明確公共與私人充電樁的比例、空間分佈、利用率監測機制等安排,而這些正是避免「樁多車少」或「車多樁少」的關鍵。
《施政報告》亦提到,政府會務實推進電動商用車,但沒有提及具體目標。唐曉鵬指,香港生活節奏快,商用車作為生產工具幾乎不停運作。充能速度較慢的電動車對比燃油車具有天然劣勢,而這一劣勢在的士、巴士、貨車等商用場景中更加明顯,充電時間直接等於收入損失。他指高速充電樁是商用車電動化的「催化劑」,可縮短充電時間、提升營運可行性。另外,還需同步解決購車成本高、車型供應少、舊區電網容量不足、維修技工短缺等問題。

圖片來源:《香港電動車普及化路線圖更新版》
思匯政策研究所行政總監姚俊業向《獨媒》表示,現時各商用車的電動化進展不一。其中巴士電動化的推進相對較為順利,主要由於巴士製造商已能提供較多不同型號及技術方案,配合不同的實際營運需要,其他商用車的電動化仍面對較大的市場缺口。

中電的員工巴士亦使用電動巴士(資料圖片)
姚俊業認為,推動商用車電動化不能單靠政府補貼。根據國際經驗,更重要的是如何創造有利條件,讓市場機制發揮作用,包括增加合適車型供應、改善充電配套,以及透過融資、租賃等模式降低企業轉型的成本和風險。
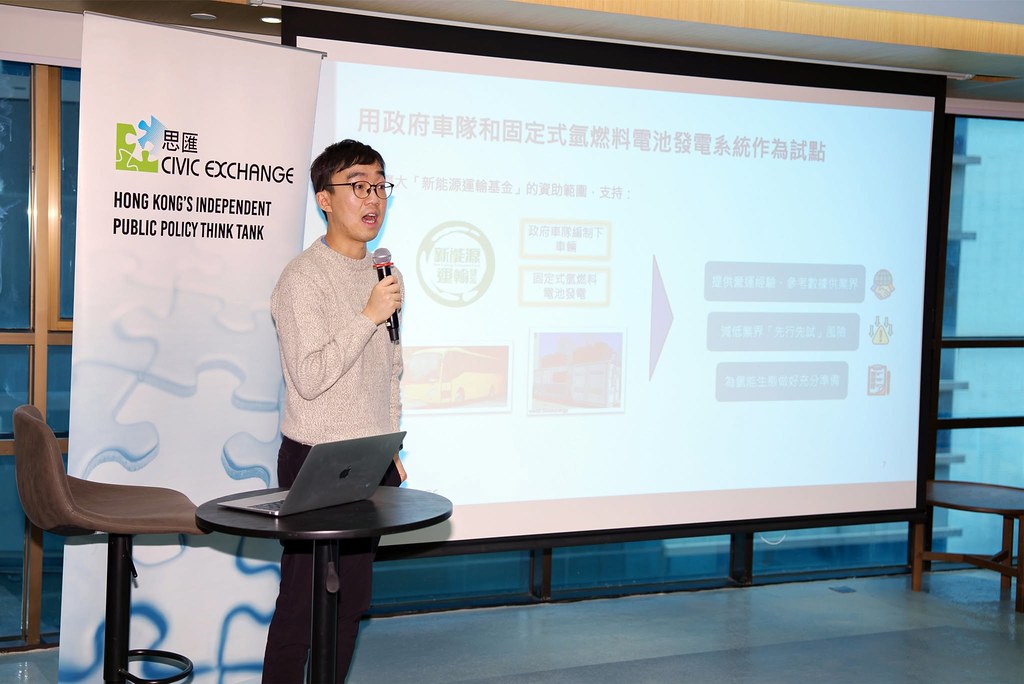
思匯政策研究所行政總監姚俊業(思匯圖片)
綠氫發展要更快?
能源轉型除了牽涉電力,也牽涉其他能量載體例如氫能。氫能可用作運輸工具、供暖設施和發電設施的燃料。2024年發布的《香港氫能發展策略》指出,氫燃料電池車所需的電池數量、體積及其負載比純電動車少,適合在重型運輸工具(如貨車和巴士)應用。
以可再生能源製造的氫能稱為「綠氫」,以化石燃料製造的氫能稱為「灰氫」或「藍氫」(「藍氫」加上碳捕捉與封存,不過此技術還未成熟)。

圖片來源:《香港氫能發展策略》
《規劃》提到應有序落實《香港氫能發展策略》,穩步推動在香港更廣泛應用氫能,包括綠氫和低碳氫(即藍氫)。《施政報告》則指,機電工程署已加入國家標準專家小組,參與編寫國家氫能標準,透過對接兩地標準及推動氫能供應鏈、技術及安全標準的協同發展,促成國家標準可在香港應用。
洪藹誠認同香港需要加快和國家標準對接,以及準備輸氣管道,不然氫能在使用、儲存、運輸方面都會有很多掣肘。他指雖然現時綠氫較貴,但「就如十年前沒什麼人覺得太陽能可行,隨著技術越來越成熟,價格會降低」。他認為現在便要準備好基礎建設和法規配套,到技術成熟時,就能立刻在香港應用。
唐曉鵬則指,《規劃》對氫能具體的應用場景(如巴士、重型貨車、發電示範項目)和加氫站佈局目標著墨較少,較著重標準、認證、金融和科研。他指香港地域狹小,氫能儲運成本高,應用市場小,若無明確的規模應用場景,單純參與標準認證帶來的產業帶動效應可能有限。

城巴已放棄的氫能巴士試驗計劃(資料圖片)
空運和航運如何減碳?
航空和航運也是重要的碳排放源,《規劃》指出,在大灣區建設香港可持續航空燃料(Sustainable Aviation Fuel, SAF)的產業鏈,預計在東莞的生產基地2030年前投產,目標是在2030年,香港國際機場出發航班使用1%至3%的SAF。另外,香港註冊船舶使用綠色燃料比例在2030年需達到7%,政府亦會助力香港發展成為綠色船用燃料加注及貿易中心。

圖:中環站的SAF廣告
洪藹誠指,現時SAF比傳統燃料貴,政府需要有補貼措施才能鼓勵航空公司使用。此外,政府需要規劃專用的儲存和加注設施,並將香港定位為亞太區領先的SAF加注及交易樞紐,以推動產業長遠發展。航運方面也需要有清晰的路線圖,以及加注等基礎設施的配合。

中電圖片
國泰航空新聞稿稱,樂見當局構建具國際競爭力的可持續航空燃油(SAF)產業鏈,制定完善的強制SAF使用機制也有助鞏固香港作為國際航空樞紐的地位,並同時為市場提供長遠需求確定性,從而推動SAF的生產及應用。
編按:唐曉鵬教授在報導刊出後作下列補充
零碳目標的關鍵挑戰不在技術,而在跨境電網協調、電力市場機制、成本分攤和公眾接受度。如果區域合作順暢,香港是有條件在2035年前大幅降低電力碳排放的。值得一提的是,中國在可控核聚變領域處於全球領先地位,在更長遠的未來,可控核聚變是香港零碳電力的「遠期王牌」。
香港政府明確擴展生產者責任計劃,將電動車退役電池納入覆蓋範圍。這是正確方向,但規劃尚未明確時間表、回收率目標、責任分擔機制和回收處理設施佈局。若能結合北部都會區綠色產業用地,並推動粵港澳大灣區電池回收產業鏈協同,香港有望在電池檢測、殘值評估、自動化拆解等高端環節形成新產業。
氫能的真正價值在於解決電力無法覆蓋的場景,並可透過進口綠氫/氫基燃料來彌補本地綠電不足。 在綠電稀缺時,確實應優先直接電氣化,但這不等於否定氫能——氫盡量靠進口綠氫或區域合作,而不是在香港本地硬造。
記者:梁錫嵐